¿Cómo tener un buen perfil en LinkedIn para buscar trabajo? - Cajas de Chile

¿Cómo tener un buen perfil en LinkedIn para buscar trabajo?

La red social es utilizada como una de las principales herramientas para encontrar empleo.

Agranda texto:

LinkedIn es una red social que ha tomado gran importancia en el mundo laboral, ya que está centrada en los negocios y empleos.

El sitio, por ende, es relevante al momento de buscar un trabajo, debido a que, en el mismo sitio, las personas pueden encontrar diferentes ofertas de empresas, así como también pueden ser contactados por reclutadores.

Por estos motivos, tener un buen perfil de LinkedIn, y un currículum vitae, puede llegar a causar la diferencia entre conseguir o no un empleo, por lo que las personas deben preocuparse de tener un perfil que sea lo suficientemente llamativo, en caso de estar buscando nuevas oportunidades laborales.

¿Cómo tener un buen perfil en LinkedIn?

Existen múltiples características a mejorar para tener un buen perfil en LinkedIn, aunque Forbes destaca las siguientes:

Actualizar la fotografía de perfil

La primera impresión es una de las más relevantes, por lo que se debe tener una imagen actualizada que sea de alta calidad y en la que la persona tenga una sonrisa, en donde se demuestre cuál es su apariencia diaria.

Tener una fotografía de fondo

Una fotografía de fondo, además de la del perfil, es una buena manera de llamar la atención, por lo que esta debe ser memorable y demostrar cuál es la marca personal.

Por ende, puede ser una imagen en la que aparezca el nombre del individuo y su cargo u otra opción, es tener una foto en la que la persona aparezca realizando su trabajo, ya que así se puede generar una conexión con quienes visiten la cuenta.

Crear un titular convincente

LinkedIn de forma predeterminada completará el puesto actual del usuario. No obstante, este se puede personalizar, por lo que se sugiere dejar claro cuál es el rol que se desempeña y para qué empresa se trabaja. De esta manera, lo importante es no dejar a nadie con dudas ni preguntas.

Utilizar el resumen para contar la historia

En la sección del resumen, la persona debe darse a conocer de manera profesional y personal. Por este motivo, se sugiere responder las siguientes preguntas en el texto:

  • ¿Por qué la gente debería hacer negocios con usted?
  • ¿Qué te hace identificable y real?
  • ¿Quién eres como persona?

¿Se debe publicar en el sitio?

Al igual que en otras redes sociales, las personas pueden realizar publicaciones en su perfil de LinkedIn, así como también compartir noticias o escritos de otras personas.

Para aumentar las conexiones, la Universidad de Boston sugiere que las personas publiquen de manera seguida en la red, ya sea un logro, una nueva oferta de trabajo o cualquier anuncio laboral.

De esta manera, la persona se asegurará de aparecer en la página de inicio de las demás personas y así mantener una presencia entre sus contactos.

Te puede interesar

Endeudamiento de hogares y bajo ahorro: «Un millón de Chilenos tiene carga financiera sobre 50%»

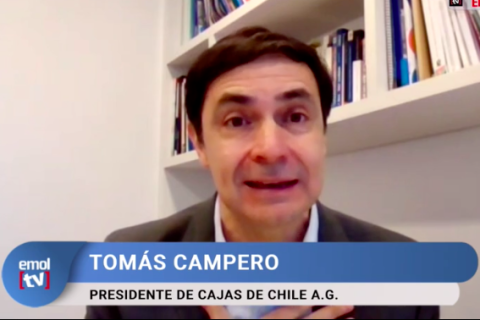
Esta mañana, en Emol TV, el presidente de Cajas de Chile, Tomás Campero, abordó los altos niveles de endeudamiento que enfrentan los hogares en Chile, reflejados en las últimas cifras dadas a conocer por el Banco Central y la CMF, entre otros. En ese marco destacó que «al menos un millón de chilenos, tiene una carga financiera sobre el 50% de sus ingresos», es decir, que debe destinar el 50% de su remuneración mensual a pagar deuda. Y ello, advirtió solo incluye créditos con la banca, es decir que si se le sumaran otros prestamos, como el automotriz, que se otorga también en entidades diferentes, este porcentaje puede ser aún mayor. De acuerdo con el líder gremial, las razones de estos datos se relacionan primero con la contingencia económica. «Es cierto, hay muchas familias a las que les cuesta llegar a fin de mes, y por eso deben endeudarse, para pagar necesidades. el problema no es endeudarse, sino sobreendeudarse», precisó. En ese marco, explicó que hay una «combinación de factores», que lamentablemente propician que las familias tengan hoy día una salud financiera muy compleja. Entre ellas, indicó, «la falta de educación financiera, la falta de incentivos, pocos actores que estén promoviendo el endeudamiento responsable, y la falta ahorro». Campero indica que son las capas medias, donde las personas puedan ahorrar y endeudarse responsablemente, donde debemos poner el foco. «Es ahí donde nosotros, desde las Cajas de Compensación, hemos hecho una llamado a poder ordenarse, planificar y comenzar a ahorrar, que es tan importante y no lo hemos hecho durante décadas», puntualizó Campero. De acuerdo con Campero, en Chile, a diferencia de países desarrollados y asiáticos, con ingresos incluso inferiores-, la evolución del ahorro después de los noventa, con el auge económico, fue decreciendo. «Hay un componente cultural de ahorro que en Chile desapareció. Somos una sociedad más de consumo y de crédito y mucho mas inmediatista de lo que éramos antes. Y esto tiene que ver con educación financiera, pero también con actores e instrumentos», explicó el ejecutivo. «Hay más de 14 millones de adultos a los que se les debe ofrecer nuevos instrumentos de actores más comprometidos con el ahorro», puntualizó Es en ese marco que se inserta la propuesta de Ahorro Social de las Cajas de Compensación, que ya ha sido presentada al Ministerio de Hacienda, Banco Central y la Comisión para el Mercado Financiero. «Lo que proponemos un mecanismo ahorro por descuento por planilla, en que el empleador pueda aportar y también el Estado. Tenemos 7 millones de afiliados, y creemos que podemos hacer un buen aporte a recuperar esa cultura del ahorro que se ha perdido», detalló. Campero recuerda que actualmente, dos de cada cinco chilenos no tiene ningún tipo de ahorro, ni siquiera para pensiones. «Es una situación bastante compleja y creemos que en la población de ingresos medios uno puede hacer un trabajo a través de instrumentos más rentables y con incentivos (…) Queremos acompañar a los trabajadores en este esfuerzo, que es micro, es ir apartando en 3%, 5%, que va juntando un monto interesante para para no endeudarse», explicó. Según Campero, los ejemplos abundan en diversos países, como por ejemplo, incentivos tributarios e involucramiento de los empleadores. Asimismo, asociar los distintos beneficios sociales a un cierto nivel de ahorro, como se hace hoy con el subsidio de la vivienda, podría impulsar la recuperación de la cultura de ahorro en el país.